On reçoit beaucoup d'appels là-dessus, avec toujours les mêmes phrases : « je travaille surtout avec des particuliers, je suis concerné ? », « mon logiciel, il suffit ou pas ? », « j'ai reçu trois mails de plateformes, laquelle je prends ? ».
Ce guide y répond avec les textes officiels, cités à chaque étape : calendrier, rôle de la plateforme, e-reporting, sanctions, nos neuf critères de choix et ce qui change dans votre métier.
Ce qu'il faut retenir si vous n'avez que deux minutes
- Depuis le 1er septembre 2026, toutes les entreprises, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques par une plateforme agréée.
- Les grandes entreprises et les ETI émettent déjà en électronique. Les PME et les micro-entreprises ont jusqu'au 1er septembre 2027.
- Quand votre client est un particulier ou une entreprise étrangère, pas de facture électronique : vous transmettez des données à l'administration. C'est le e-reporting.
- Vous pouvez garder votre logiciel s'il est « solution compatible », c'est-à-dire connecté à au moins une plateforme agréée.
Facturation électronique 2026 : qui doit faire quoi, et quand ?
La réforme avance en deux temps. Les dates qui suivent viennent de la fiche officielle de la DGFiP sur le calendrier, mise à jour en octobre 2026, et de la page Tout savoir sur la facturation électronique du ministère de l'Économie.
Recevoir : c'est déjà obligatoire pour tout le monde
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, quelles que soient leur taille et leur forme juridique. En clair, vous devez avoir choisi une plateforme agréée de réception. C'est elle qui vous inscrit dans l'annuaire central, celui où vos fournisseurs trouvent l'adresse à laquelle vous envoyer leurs factures.
Recevoir n'oblige pas à émettre : une petite entreprise continue de faire ses propres factures comme avant jusqu'en 2027.
Émettre et déclarer : selon votre taille
Grandes entreprises et ETI : émission obligatoire depuis le 1er septembre 2026. PME et micro-entreprises : au plus tard le 1er septembre 2027. Le e-reporting suit exactement le même calendrier.
Micro, PME ou ETI : comment savoir
Tout se juge au niveau du SIREN. Micro-entreprise : moins de 10 personnes et au plus 2 millions d'euros de chiffre d'affaires ou de bilan. PME : moins de 250 personnes et au plus 50 millions de chiffre d'affaires ou 43 millions de bilan. Au-delà, ETI puis grande entreprise.
Le conseil de l’expert : Rien n'interdit d'émettre en électronique avant 2027. Si vos gros clients le demandent, lancez-vous : mieux vaut corriger vos réglages maintenant qu'en août 2027 avec tout le monde.
Plateforme agréée facturation électronique : à quoi elle sert exactement
C'est un opérateur immatriculé par l'État pour trois ans renouvelables. Il émet, transmet et reçoit vos factures, en extrait les données utiles à l'administration et lui transmet aussi vos données de transaction et de paiement. Ses missions sont décrites sur la page facturation électronique et plateformes agréées du site des impôts.
Vous avez peut-être lu « PDP », pour plateforme de dématérialisation partenaire. C'est l'ancien nom, remplacé par « plateforme agréée » dans le code général des impôts par le décret n° 2026-677 du 27 juillet 2026.
Plateforme agréée ou solution compatible, ne confondez pas
Une solution compatible, c'est votre logiciel de facturation, de caisse ou de gestion. Il prépare la facture au bon format, mais il ne la transporte pas seul. D'après la foire aux questions officielle, il doit offrir les fonctions attendues par la réforme et être connecté à au moins une plateforme agréée.
La DGFiP a créé deux logos, « plateforme agréée » et « solution compatible ». Quand un éditeur se dit « prêt pour la réforme » sans afficher ni l'un ni l'autre, posez-lui une seule question : à quelle plateforme agréée êtes-vous connecté ? Une réponse floue vous en dit long.
Vérifier qu'une plateforme est vraiment agréée
La liste officielle des plateformes agréées se télécharge sur impots.gouv.fr. Elle a deux parties : les opérateurs qui ont réussi tous les tests d'interopérabilité, et ceux qui attendent encore leur immatriculation définitive. La première version, publiée en janvier 2026, comptait 101 plateformes. Elle s'allonge depuis.
Comment choisir sa plateforme agréée facturation électronique : nos 9 critères
Bonne nouvelle : le choix est libre et réversible. Vous pouvez changer quand vous voulez, et même utiliser une plateforme pour recevoir et une autre pour émettre. Nos neuf points de contrôle, dans l'ordre :
- Le statut : la plateforme est-elle dans la partie définitive de la liste officielle, ou seulement parmi les dossiers en attente ?
- La connexion à vos outils : votre logiciel de devis, de caisse ou de gestion y est-il déjà relié ? Sinon, vous ressaisirez chaque facture.
- Le e-reporting : si vous vendez à des particuliers ou à l'étranger, la plateforme transmet-elle aussi ces données, et sous quelle forme devez-vous les lui donner ?
- Les données de paiement : pour les prestations de services, la TVA est souvent due à l'encaissement, donc il faudra déclarer les encaissements. Comment ?
- Le suivi : voyez-vous clairement où en est chaque facture (déposée, reçue, refusée, en litige, encaissée) ?
- Le prix : chaque plateforme a sa grille. Demandez le coût sur votre volume réel de factures émises et reçues, et ce qui est facturé en plus.
- La sortie : récupérez-vous tout votre historique si vous partez ?
- Le téléphone : pouvez-vous consulter et valider une facture entre deux rendez-vous ou sur un chantier ?
- L'assistance : qui répond quand une facture est rejetée, et en combien de temps ?
Le conseil de l’expert : L'erreur qu'on voit le plus : choisir la plateforme, puis découvrir que le logiciel de devis ne s'y branche pas. Partez de l'outil que vous ouvrez tous les jours.
Le e-reporting, pour vos clients particuliers et étrangers
La facture électronique ne concerne que les ventes entre entreprises assujetties à la TVA et établies en France. Pour le reste, vous transmettez des données par votre plateforme agréée : c'est le e-reporting, la partie que les patrons découvrent souvent en dernier.
Vos ventes aux particuliers
Pas question d'envoyer chaque ticket. Vous transmettez le total de vos ventes par jour, sur une période qui dépend de votre régime de TVA. Le ticket ou la facture remis au client, lui, ne change pas : vous l'envoyez comme vous voulez.
Vos ventes à l'étranger
Pour un client professionnel établi hors de France, vous transmettez certaines données facture par facture. À peu près les mêmes que pour une facture électronique.
À quel rythme
Les données ne partent pas au fil de l'eau. En franchise en base de TVA, c'est tous les deux mois. Au régime réel normal mensuel, trois fois par mois. Les données de paiement suivent la même logique.
Le conseil de l’expert : Sans logiciel de caisse ni de facturation, les plateformes agréées pourront proposer des services pour transmettre ces données, précise l'administration. Acheter un logiciel n'est pas obligatoire.
Ce qui change sur vos factures
Sur le fond, rien ne bouge : vous facturez à la livraison ou à la fin de la prestation, avec les mêmes mentions. Quatre s'ajoutent depuis le 1er septembre 2026 :
- le numéro SIREN de votre client ;
- la catégorie de l'opération : livraison de biens, prestation de services, ou les deux ;
- l'option pour le paiement de la TVA d'après les débits, si vous l'avez prise ;
- l'adresse de livraison, si elle diffère de l'adresse de facturation.
Refuser ou contester une facture
Une facture qui ne vous est pas destinée peut être refusée, de façon définitive et motivée. Une facture qui ne correspond pas au devis passe en litige. Votre fournisseur est prévenu dans les deux cas, sans échange d'e-mails à rallonge.
Le conseil de l’expert : Profitez-en pour revoir les mentions de votre site, souvent oubliées elles aussi : notre générateur de mentions obligatoires s'en charge.
Les sanctions : ce que vous risquez vraiment
D'après la foire aux questions approfondie de la DGFiP, une facture qui aurait dû être électronique et ne l'est pas coûte 50 € d'amende, avec un plafond de 15 000 € par année civile. La première infraction n'est pas sanctionnée.
Pas de plateforme de réception ? L'amende est de 500 €, trois mois après une mise en demeure restée sans effet. Puis 1 000 € par période de trois mois tant que rien ne bouge.
Le guide pratique de démarrage nuance : pendant la phase de démarrage, une entreprise en difficulté mais engagée dans une démarche sérieuse de mise en conformité ne sera pas sanctionnée. Ce n'est pas un report. Gardez une trace de vos démarches, c'est elle qui vous protège.
Votre feuille de route en six étapes
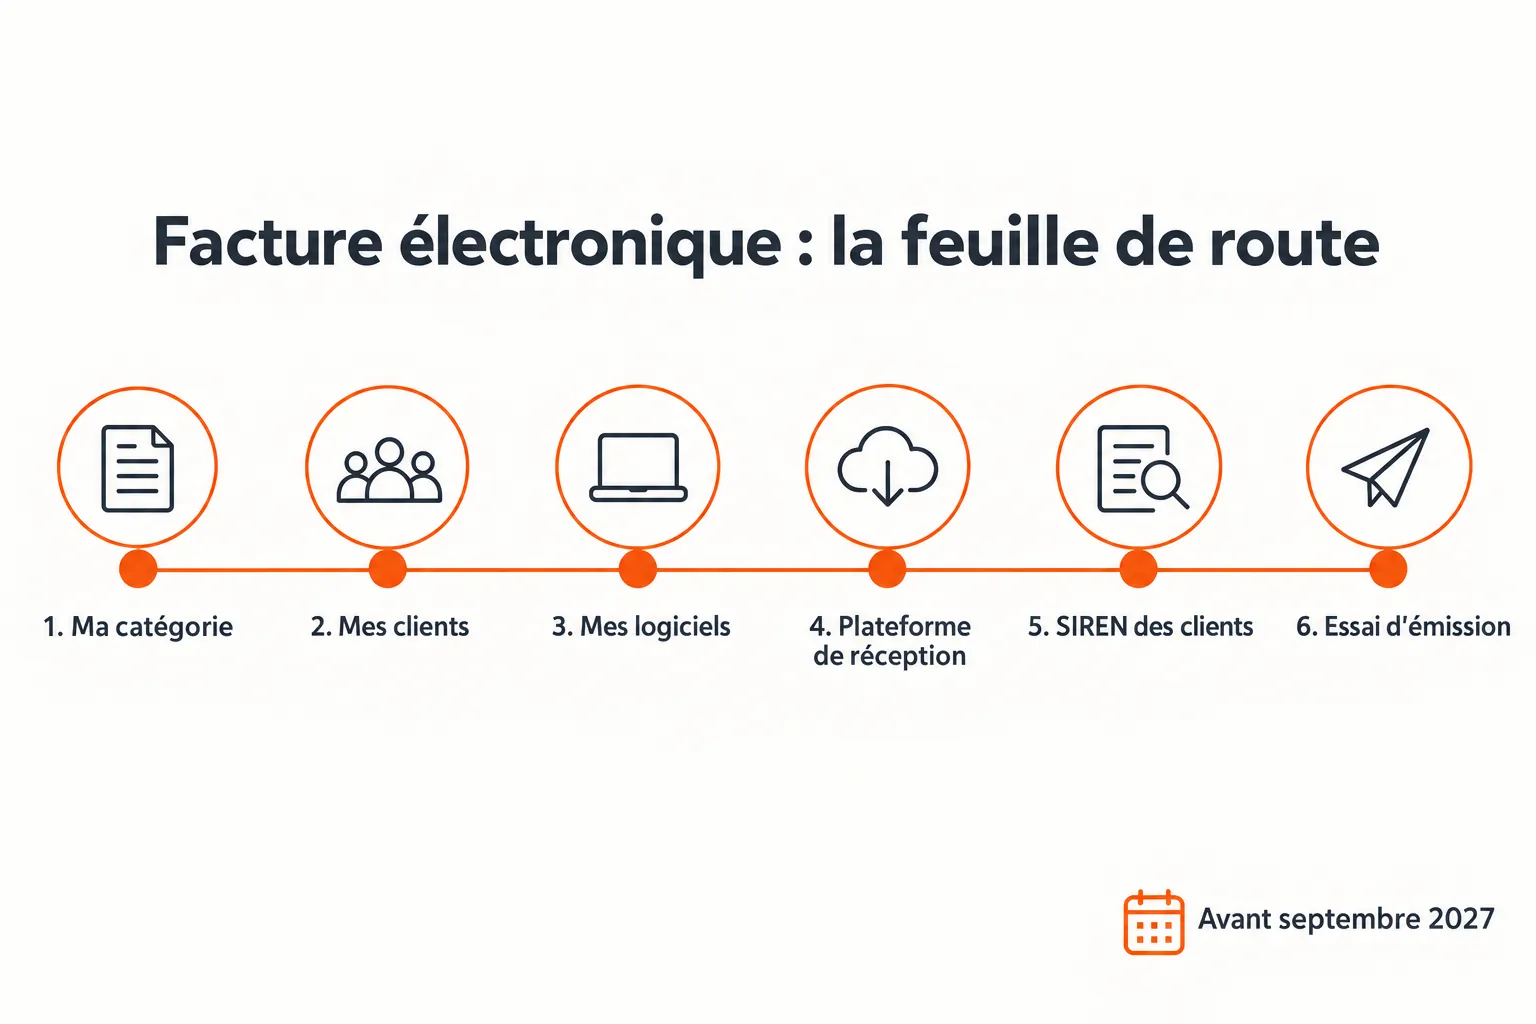
- Vérifiez votre catégorie (micro, PME, ETI), donc vos dates.
- Classez vos clients : entreprises françaises, particuliers, étrangers, organismes publics. Vous saurez ce qui relève de la facture électronique ou du e-reporting.
- Demandez à l'éditeur de chaque logiciel s'il est solution compatible, et à quelle plateforme agréée il est connecté.
- Choisissez une plateforme de réception si ce n'est pas fait, et vérifiez votre présence dans l'annuaire.
- Ajoutez le SIREN de vos clients professionnels à votre fichier.
- Testez l'émission sur quelques factures avant 2027 pour corriger les rejets à froid.
La facturation électronique selon votre activité
Les règles sont les mêmes pour tous. Mais elles ne pèsent pas au même endroit selon que vos clients sont des particuliers, des entreprises ou les deux. Ce qui compte, métier par métier.
Artisans et entreprises du bâtiment

Plombier, électricien, couvreur, maçon ou peintre : vos factures aux particuliers partent en e-reporting, celles aux syndics, entreprises générales et bailleurs en facture électronique. En sous-traitance avec autoliquidation, pas de données de paiement à transmettre. Le vrai point sensible, ce sont les acomptes et les situations de travaux, détaillés dans notre guide du logiciel devis facture bâtiment.
Tous nos conseils pour les artisans, du devis à la fiche Google, sont rassemblés sur notre page dédiée aux artisans du bâtiment.
Restaurants, snacks et food trucks
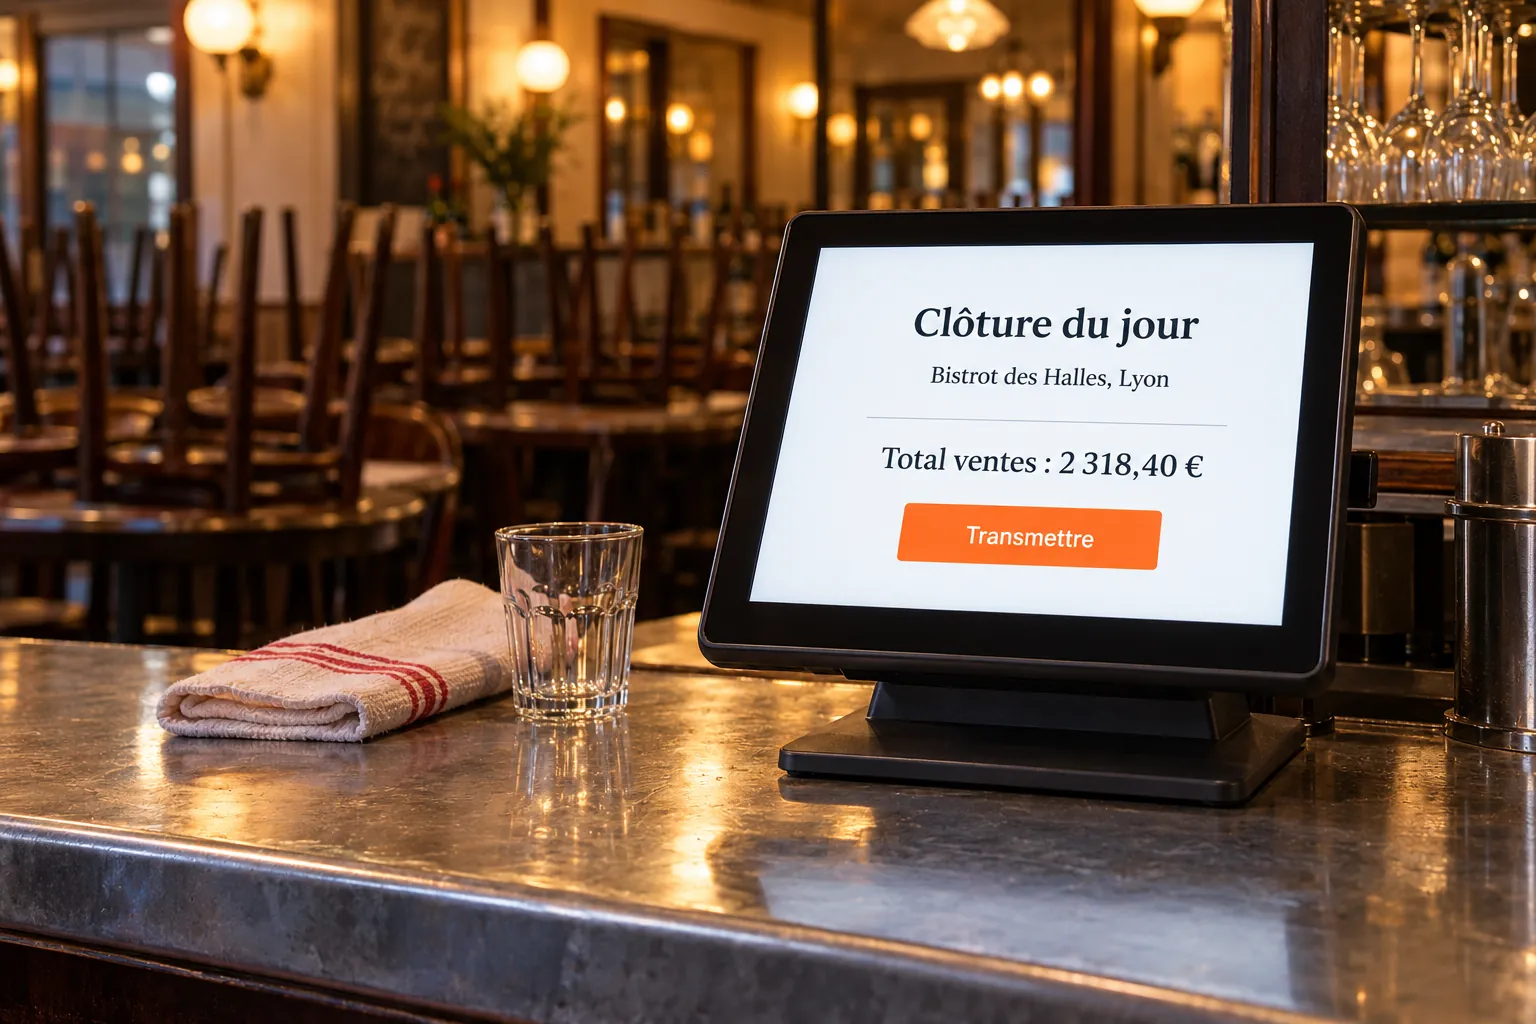
En restauration, presque tout est vendu à des particuliers : vous êtes surtout concerné par le e-reporting des totaux journaliers, que votre caisse doit savoir envoyer à votre plateforme. Repas d'affaires facturés à une société, traiteur et privatisations demandent une vraie facture électronique.
Pour le reste de votre activité, de la carte à la visibilité locale, passez par l'espace qu'on consacre aux restaurants.
Commerces et boutiques
Vos tickets de caisse ne deviennent pas des factures électroniques. Mais quand un professionnel demande une facture à son nom, l'obligation s'applique à partir de 2027. Votre caisse doit savoir faire les deux : posez la question à votre fournisseur cette semaine.
D'autres pistes pour votre boutique vous attendent sur notre page commerces.
Beauté et bien-être
Coiffure, institut, onglerie, barbier : clientèle presque entièrement particulière, donc e-reporting. Votre premier chantier, c'est la réception, car vos gros fournisseurs vous facturent déjà en électronique.
On a regroupé ce qui marche pour les salons et instituts dans le hub beauté et bien-être.
Santé et professions libérales
Les opérations exonérées de TVA sortent du champ de la facture électronique et du e-reporting. Un médecin ou un kiné doit pourtant choisir une plateforme de réception, la DGFiP cite justement le médecin généraliste. L'avocat ou l'expert-comptable, qui facture des entreprises avec TVA, émettra en électronique en 2027.
Cabinets et professions libérales trouveront la suite sur la page qui leur est réservée.
Garages et automobile
Les réparations pour particuliers vont au e-reporting, les flottes d'entreprise et les loueurs à la facture électronique. Rapprochez au passage les factures de pièces de vos ordres de réparation : c'est là que les doublons se cachent.
Le reste de nos conseils aux garagistes est sur notre page garages et automobile.
Immobilier
Une agence facture des honoraires à des particuliers (e-reporting) et à des sociétés (facture électronique). Le geste utile dès maintenant : renseigner le SIREN des sociétés clientes dans votre fichier.
Agents et mandataires, la suite se passe sur notre page immobilier.
Nettoyage et services à domicile
Pour des syndics, des bureaux ou des commerces, vous êtes en plein dans la facture électronique, souvent avec des factures mensuelles qui se répètent. Encore faites à la main ? C'est le moment de les automatiser.
Toutes nos idées pour les entreprises de services sont réunies dans le hub nettoyage et services.
Transport, VTC, taxi et déménagement
Les courses et les déménagements de particuliers relèvent du e-reporting. Les comptes entreprises, les agences et les hôtels qui vous commandent des trajets demandent une facture électronique. Un chauffeur seul en franchise en base transmet ses données tous les deux mois.
Chauffeurs et déménageurs, on a un espace pour vous : la page transport.
Formation et coaching
Les formations professionnelles exonérées de TVA échappent à l'émission électronique, pas à la réception. Un coach qui facture des entreprises avec TVA est concerné en 2027 comme n'importe quelle PME.
Organismes de formation et coachs retrouveront le reste sur notre page formation et coaching.
Tourisme, hôtellerie et location saisonnière
Les nuitées vendues à des particuliers, français ou étrangers, vont au e-reporting. Les séminaires facturés à des entreprises françaises passent en facture électronique.
Hôtels, gîtes et loueurs saisonniers, la suite vous attend sur le hub tourisme et hôtellerie.
E-commerce et marques
Une boutique en ligne vend surtout à des particuliers, en France et ailleurs : tout part en e-reporting. Ce sont les critères de votre entreprise qui comptent, pas ceux de votre site. Vos ventes aux revendeurs professionnels, elles, relèvent de la facture électronique.
Si vous vendez en ligne, notre page e-commerce rassemble ce qu'on conseille aux marques.
PME et services B2B
C'est vous que la réforme touche le plus : presque toutes vos factures deviennent électroniques en 2027. Si votre outil pousse les factures sans ressaisie et récupère les statuts seul, vous y gagnez. Sinon, soyons francs, ça vous ajoute une étape.
Pour les entreprises qui vendent à d'autres entreprises, tout est sur notre page PME et B2B.
Quand le faire seul atteint sa limite
Peu de factures, un seul logiciel déjà connecté ? La mise en conformité tient en une après-midi. Vraiment.
Ça se complique quand les devis vivent dans un outil, les factures dans un autre et le suivi dans un tableur. On l'entend souvent : « on a trois logiciels et aucun ne parle aux autres ». La réforme oblige à tout brancher, et chaque ressaisie devient une facture rejetée en puissance.
Ajouter un logiciel de plus n'est alors pas toujours la bonne réponse. Parfois, c'est un outil à vous, fait pour votre métier, relié à une plateforme agréée. On construit ce genre de logiciel métier sur mesure et on automatise les tâches répétitives de la facturation. Notre guide pour créer un logiciel ou une application à vous détaille la démarche.
En résumé
Au fond, trois gestes. Une plateforme agréée pour recevoir, dès maintenant. Des outils solution compatible pour émettre, au plus tard en septembre 2027 pour une PME ou une micro-entreprise. Le e-reporting pour vos ventes aux particuliers et à l'étranger. Le reste, c'est de l'organisation.
Si vous voulez être accompagné, on étudie votre situation gratuitement : vos outils actuels, vos types de clients, ce qui peut être relié ou automatisé. Le rendez-vous est offert et sans engagement, il suffit de nous écrire.
Questions fréquentes
Qui est concerné par la facturation électronique ?
Toutes les entreprises assujetties à la TVA et établies en France. Depuis le 1er septembre 2026, toutes doivent pouvoir recevoir des factures électroniques. L'émission est obligatoire pour les grandes entreprises et les ETI depuis cette date, et pour les PME et micro-entreprises au plus tard le 1er septembre 2027.
Facture électronique et auto-entrepreneur : que dois-je faire ?
Une micro-entreprise en franchise en base de TVA reste assujettie, donc concernée. Vous devez avoir choisi une plateforme de réception depuis le 1er septembre 2026, puis émettre vos factures aux professionnels en électronique au plus tard le 1er septembre 2027. Vos ventes aux particuliers relèvent du e-reporting, transmis tous les deux mois.
Existe-t-il une plateforme agréée gratuite pour la facturation électronique ?
L'État ne fixe pas les prix : chaque plateforme agréée a sa propre grille. Comparez sur votre volume réel de factures émises et reçues, et regardez ce qui est facturé en plus, comme le e-reporting ou les utilisateurs supplémentaires.
Quelle sanction si je n'ai pas de plateforme agréée ?
Une amende de 500 € trois mois après une mise en demeure restée sans effet, puis 1 000 € par période de trois mois tant que la situation dure. Pendant la phase de démarrage, une entreprise qui prouve une démarche sérieuse de mise en conformité n'est pas sanctionnée.